Calculatrice de rentabilité locative : le calcul net expliqué avec un exemple chiffré
Investisseur immobilier actif depuis plus de 10 ans et conseiller en investissement locatif, Gonzague a bâti un patrimoine diversifié couvrant tous les cas d'usage : nu, meublé, courte durée, nom propre, SCI, LMNP. C'est lui qui garantit que Wexeor répond à la réalité du terrain et aux vrais besoins des investisseurs.
La rentabilité locative brute (loyer annuel ÷ coût total d'acquisition) ne dit rien de ce que vous gagnez vraiment. La rentabilité nette retranche charges, vacance et taxe foncière ; la net-net y ajoute l'impôt et les prélèvements sociaux. Sur un bien à 200 000 € loué 900 €/mois, on passe couramment d'environ 5,4 % brut à 2 à 3 % net-net une fois tout déduit — c'est ce dernier chiffre qui décide.
Vous connaissez votre loyer par cœur. 900 € le 5 du mois, virement automatique. Ce que vous ne savez pas dire, en revanche, c'est ce qui reste réellement une fois la taxe foncière prélevée, deux mois de vacance encaissés dans l'année, la chaudière remplacée et l'impôt foncier passé. La plupart des propriétaires raisonnent en loyer brut parce que c'est le seul chiffre qu'ils voient tomber. C'est aussi le plus trompeur.
Une calculatrice de rentabilité locative sérieuse ne se contente pas d'un ratio. Elle vous force à poser chaque hypothèse : coût total d'acquisition, charges non récupérables, vacance, fiscalité. Ci-dessous, la méthode complète — brut, net, net-net — avec un exemple chiffré que vous pouvez reproduire sur vos propres biens. Les montants sont illustratifs : à vous de les remplacer par les vôtres.
Les trois étages de la rentabilité : brut, net, net-net
Il n'existe pas une rentabilité locative, il en existe trois. Confondre les deux premières est l'erreur la plus courante ; ignorer la troisième est l'erreur la plus coûteuse.
La rentabilité locative brute
C'est le chiffre d'accroche des annonces. Formule :
- Rentabilité brute = (loyer mensuel × 12) ÷ coût total d'acquisition × 100
Le point qui fâche : le dénominateur. Trop d'investisseurs divisent par le prix affiché, pas par le coût total. Or les frais d'acquisition (droits de mutation, honoraires de notaire) et les éventuels travaux gonflent la mise de départ et écrasent le rendement réel. Un bien affiché « 6 % » sur le prix d'achat retombe souvent sous les 5,5 % dès qu'on intègre les frais. Nous avons détaillé cet effet dans notre article dédié aux frais de notaire et leur impact sur le rendement locatif.
La rentabilité locative nette
Ici on descend d'un cran vers la réalité. On retranche du loyer les charges qui restent à votre charge : taxe foncière, charges de copropriété non récupérables, assurance PNO, frais de gestion, et surtout la vacance locative. La base retenue par les simulateurs immobiliers correspond au loyer annuel diminué des charges du propriétaire, rapporté au coût total d'acquisition.
- Rentabilité nette = (loyers annuels encaissés − charges non récupérables − vacance) ÷ coût total d'acquisition × 100
La rentabilité locative net-net
C'est le seul étage qui reflète ce qui finit sur votre compte. À la formule nette, on ajoute l'impact de l'impôt sur le revenu et des prélèvements sociaux liés à la location. Les simulateurs qui affichent un « net-net » intègrent précisément cette dernière couche fiscale pour approcher le rendement après impôt.
- Rentabilité net-net = (revenu net avant impôt − impôt et prélèvements sociaux) ÷ coût total d'acquisition × 100
Retenez la logique : plus vous descendez, plus le chiffre baisse, plus il est vrai.
Comment calculer une rentabilité locative : la méthode en 5 variables
Que vous utilisiez un simulateur de rentabilité locative gratuit ou votre propre feuille, cinq variables suffisent à ne pas se mentir. Un bon calcul de rentabilité locative distingue au minimum : loyer annuel brut, vacance locative, charges non récupérables, taxe foncière, et fiscalité pour le net-net.
- Le coût total d'acquisition : prix d'achat + frais d'acquisition + travaux retenus dans le périmètre. C'est votre dénominateur.
- Les loyers annuels bruts : loyer mensuel × 12, hors charges récupérables.
- La vacance locative : comptez au minimum 3 à 4 % du loyer annuel, davantage sur un marché détendu. Zéro vacance sur dix ans n'existe pas.
- Les charges non récupérables : taxe foncière, assurance propriétaire non occupant, quote-part de copropriété non refacturable, frais de gestion, provisions travaux.
- La fiscalité : impôt sur le revenu selon votre tranche + 17,2 % de prélèvements sociaux sur le revenu foncier net imposable.
Un détail qui pèse : en revenus fonciers au régime réel, les charges ne sont déductibles que si elles sont effectivement supportées par le bailleur, payées dans l'année et justifiées. On ne déduit pas une dépense qu'on n'a pas réellement engagée.
Exemple de calcul de rentabilité locative détaillé
Prenons un cas concret. Chiffres illustratifs, à adapter à votre situation.
Le bien :
- Prix d'achat : 200 000 €
- Frais d'acquisition + petits travaux : 20 000 €
- Coût total d'acquisition : 220 000 €
- Loyer : 900 €/mois, soit 10 800 €/an brut
Étape 1 — Rentabilité brute
Sur le prix d'achat seul : 10 800 ÷ 200 000 = 5,4 %. Sur le coût total : 10 800 ÷ 220 000 = 4,9 %. Un demi-point s'évapore rien qu'en calculant correctement le dénominateur.
Étape 2 — Rentabilité nette
On retranche les charges du propriétaire :
- Vacance (4 % du loyer) : −432 €
- Taxe foncière : −1 100 €
- Charges de copropriété non récupérables : −600 €
- Assurance PNO + gestion : −700 €
- Provision travaux/entretien : −500 €
Loyers nets = 10 800 − 432 − 1 100 − 600 − 700 − 500 = 7 468 €.
Rentabilité nette = 7 468 ÷ 220 000 = 3,4 %. On a perdu 1,5 point face au brut affiché sur le coût total.
Étape 3 — Rentabilité net-net
Supposons un régime réel, tranche marginale à 30 %. Le revenu foncier net imposable (après déduction des charges déductibles, hors vacance qui n'est pas une charge mais un manque à gagner) est d'environ 7 900 €. Fiscalité : 30 % d'impôt + 17,2 % de prélèvements sociaux = 47,2 %, soit environ −3 728 €.
Revenu net-net ≈ 7 468 − 3 728 = 3 740 €.
Rentabilité net-net = 3 740 ÷ 220 000 = 1,7 %. Le fameux « 5,4 % » de l'annonce vaut en réalité 1,7 % sur ce profil fiscal. Voilà pourquoi raisonner en brut mène à des décisions d'achat déconnectées.
Note importante : le résultat net-net dépend massivement de votre régime fiscal. En micro-foncier, l'abattement forfaitaire remplace la déduction des charges réelles ; au régime réel, vous déduisez vos charges effectivement supportées. Selon les cas, l'écart de rentabilité net-net entre les deux régimes dépasse le point. C'est tout le sujet de la rentabilité locative nette réellement calculée.
Rentabilité ou cash-flow : deux chiffres à ne pas confondre
La rentabilité mesure la performance de votre capital investi. Le cash-flow mesure ce qui entre ou sort de votre compte chaque mois, crédit inclus. Un bien peut afficher une rentabilité honorable et vous coûter de l'argent tous les mois si la mensualité de prêt dépasse le loyer net.
Reprenez l'exemple : 7 468 € de loyers nets annuels, soit 622 €/mois. Si votre mensualité de crédit est de 850 €, votre cash-flow mensuel avant impôt est négatif d'environ 228 €. Le bien est rentable sur le papier, mais il ponctionne votre trésorerie. À l'inverse, un montage en colocation peut transformer ce rendement moyen en cash-flow positif — le sujet mérite son propre calcul, que nous traitons dans notre guide sur le calcul et l'amélioration du cash-flow immobilier.
Une calculatrice qui ignore la ligne « crédit » vous laisse croire qu'un bien s'autofinance alors qu'il vous saigne. Vérifiez toujours les deux : rentabilité ET cash-flow.
Calcul de rentabilité locative sur Excel : le tableau minimal
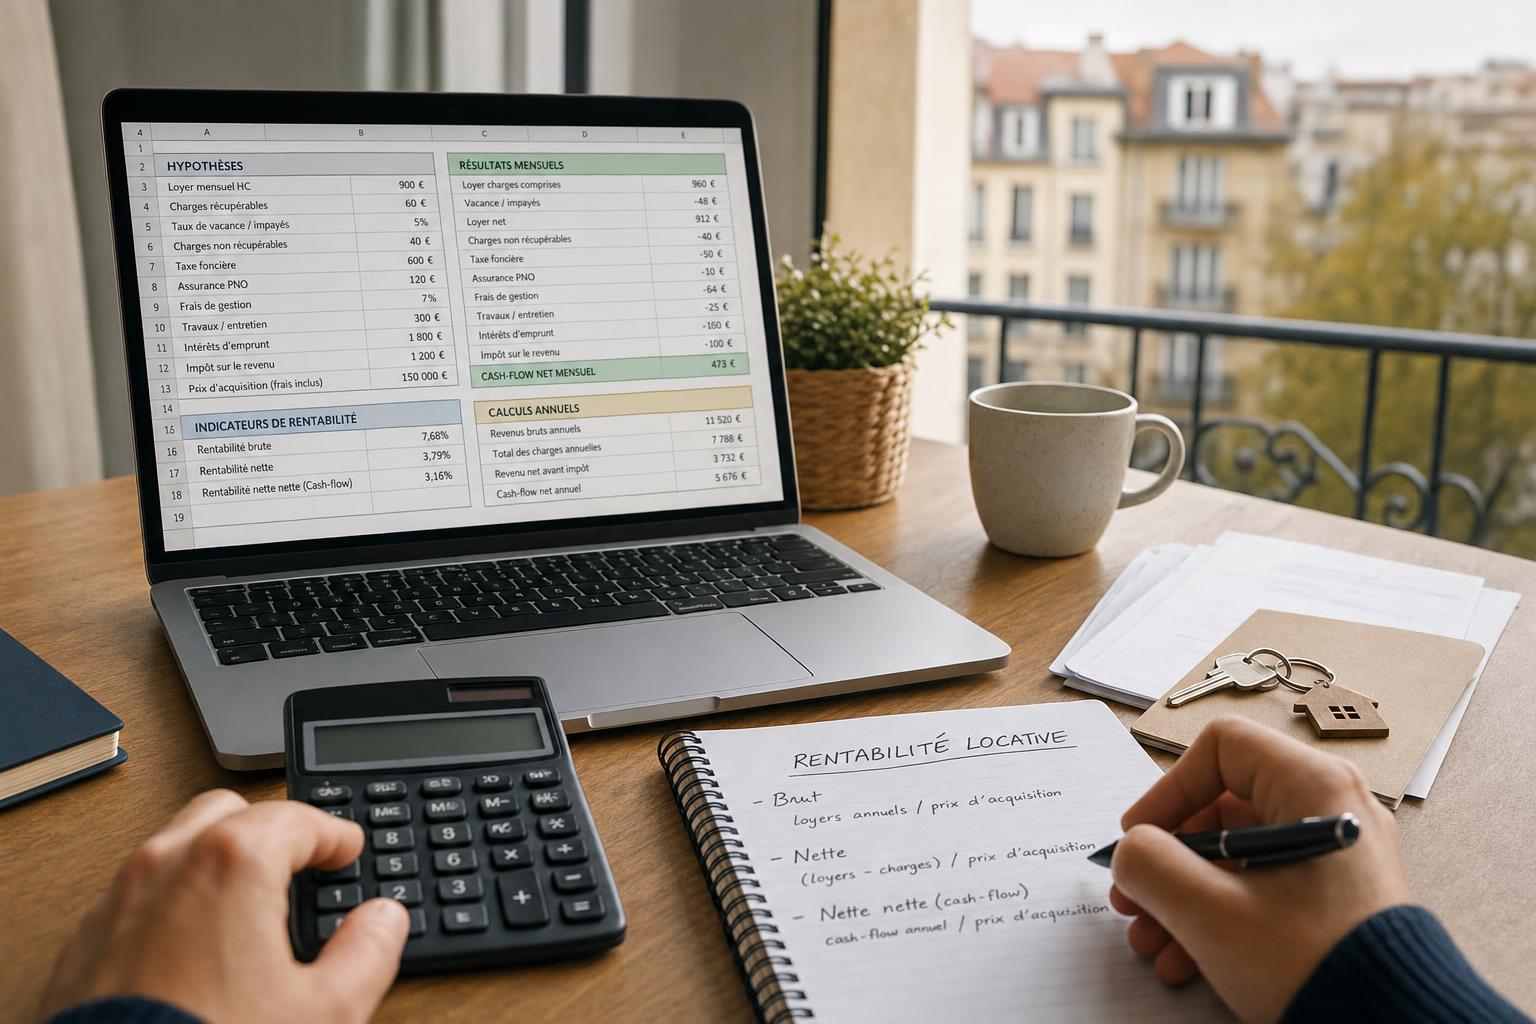
Beaucoup construisent leur tableau de calcul de rentabilité locative sur Excel. C'est un bon réflexe pour un premier bien. Un modèle honnête tient en quelques lignes :
- Coût total d'acquisition (prix + frais + travaux)
- Loyer annuel brut
- Taux de vacance et montant correspondant
- Total des charges non récupérables détaillées
- Régime fiscal et taux d'imposition marginal
- Trois cellules de résultat : brut, net, net-net
- Une ligne séparée pour la mensualité de crédit et le cash-flow
Le problème d'Excel arrive au deuxième, puis au cinquième bien. Chaque feuille vit sa vie, les taxes foncières se mettent à jour à la main, les loyers encaissés réels finissent recopiés au trimestre depuis deux espaces bancaires. Vous passez plus de temps à recoller les chiffres qu'à décider. Et le jour du rendez-vous bancaire, vous n'avez pas de document propre à sortir.
C'est exactement là qu'un cockpit de pilotage prend le relais : dans WEXEOR, la synchro bancaire (partenaire POWENS) fait remonter automatiquement vos loyers et charges réels, et le rendement net-net après impôt se recalcule en continu, bien par bien. Vous ne raisonnez plus en moyenne floue : vous voyez lequel de vos lots tire le parc vers le bas.
Les erreurs qui faussent chaque calculatrice de rentabilité
Un simulateur ne vaut que par les hypothèses qu'on lui donne. Les pièges récurrents :
- Diviser par le prix, pas par le coût total. Vous surestimez mécaniquement de 0,3 à 0,5 point.
- Oublier la vacance. Un studio étudiant a une rotation forte ; comptez large.
- Confondre charges récupérables et non récupérables. Attention : les charges locatives payées par le bailleur mais non remboursées par le locataire au 31 décembre de son départ peuvent, elles, être déduites des revenus fonciers.
- Négliger la fiscalité. Sans le net-net, votre rendement est une vitrine. Deux investisseurs sur le même bien n'ont pas la même rentabilité réelle si l'un est à 11 % de TMI et l'autre à 41 %.
- Figer les chiffres à l'achat. La taxe foncière grimpe, les loyers se plafonnent en zone tendue, la fiscalité évolue. Une rentabilité se pilote dans la durée, pas une fois pour toutes.
Avant de signer, la bonne discipline consiste à simuler la rentabilité de l'investissement locatif avant d'acheter, en testant plusieurs scénarios de vacance et de fiscalité plutôt qu'un seul chiffre optimiste.
Ce que vous devez retenir avant de brancher une calculatrice
Trois règles de décision. D'abord, ne comparez jamais deux biens sur leur rentabilité brute : c'est comparer deux vitrines. Ensuite, exigez toujours le net-net, ajusté à VOTRE tranche d'imposition et à VOTRE régime — la même annonce ne rapporte pas pareil à deux acheteurs. Enfin, doublez le calcul de rentabilité d'un calcul de cash-flow : un bien rentable qui ponctionne votre trésorerie chaque mois est un choix d'investissement, pas une évidence.
Une calculatrice n'arbitre rien à votre place. Elle vous oblige seulement à regarder les vrais chiffres. Le reste — savoir où mettre le prochain euro, quel lot alléger, quand changer de régime fiscal — se joue dans le suivi, mois après mois, actif par actif.
FAQ
Comment calculer une rentabilité locative simplement ?
Divisez le loyer annuel (loyer mensuel × 12) par le coût total d'acquisition (prix + frais + travaux), puis multipliez par 100 : c'est la rentabilité locative brute. Pour un chiffre utile, retranchez ensuite les charges non récupérables, la vacance et la taxe foncière pour obtenir la rentabilité nette, puis l'impôt et les prélèvements sociaux pour le net-net.
Quelle est la formule de la rentabilité locative nette ?
Formule rentabilité locative nette = (loyers annuels encaissés − charges non récupérables − vacance) ÷ coût total d'acquisition × 100. Les charges non récupérables incluent taxe foncière, assurance propriétaire, copropriété non refacturable, gestion et provisions travaux. Cette formule descend d'un cran vers la réalité par rapport à la rentabilité locative brute.
Comment faire un calcul de rentabilité locative sur Excel ?
Un tableau de calcul de rentabilité locative Excel minimal comporte : le coût total d'acquisition, le loyer annuel brut, le taux et le montant de vacance, le détail des charges non récupérables, le régime fiscal, puis trois cellules de résultat (brut, net, net-net) et une ligne séparée pour la mensualité de crédit afin de calculer le cash-flow locatif. Le modèle atteint vite ses limites au-delà de deux ou trois biens.
Existe-t-il un simulateur de rentabilité locative gratuit fiable ?
De nombreux simulateurs de rentabilité locative gratuits existent, mais leur fiabilité dépend entièrement des hypothèses saisies : coût total réel, vacance réaliste et fiscalité personnalisée. Un simulateur qui affiche un rendement sans vous demander votre tranche d'imposition ne calcule qu'un brut habillé. Vérifiez toujours qu'il distingue clairement brut, net et net-net.
Sources
- Impôt sur le revenu - Revenus locatifs (location non meublée) — service-public.gouv.fr
- BOI-RFPI-BASE-20-40 - Charges locatives — BOFiP, impots.gouv.fr
- Déductions liées au logement — impots.gouv.fr
Ça peut aussi vous intéresser