
Rendement de l'assurance-vie en 2026 : ce qui reste vraiment après frais et fiscalité

Entrepreneur dans l'âme et passionné d'investissement immobilier, Jérôme a fondé Wexeor avec une conviction : les investisseurs exigeants méritent un véritable cockpit de pilotage, pas un énième tableur. Il porte la vision du produit et son exigence — transformer chaque investisseur en CEO de son patrimoine.
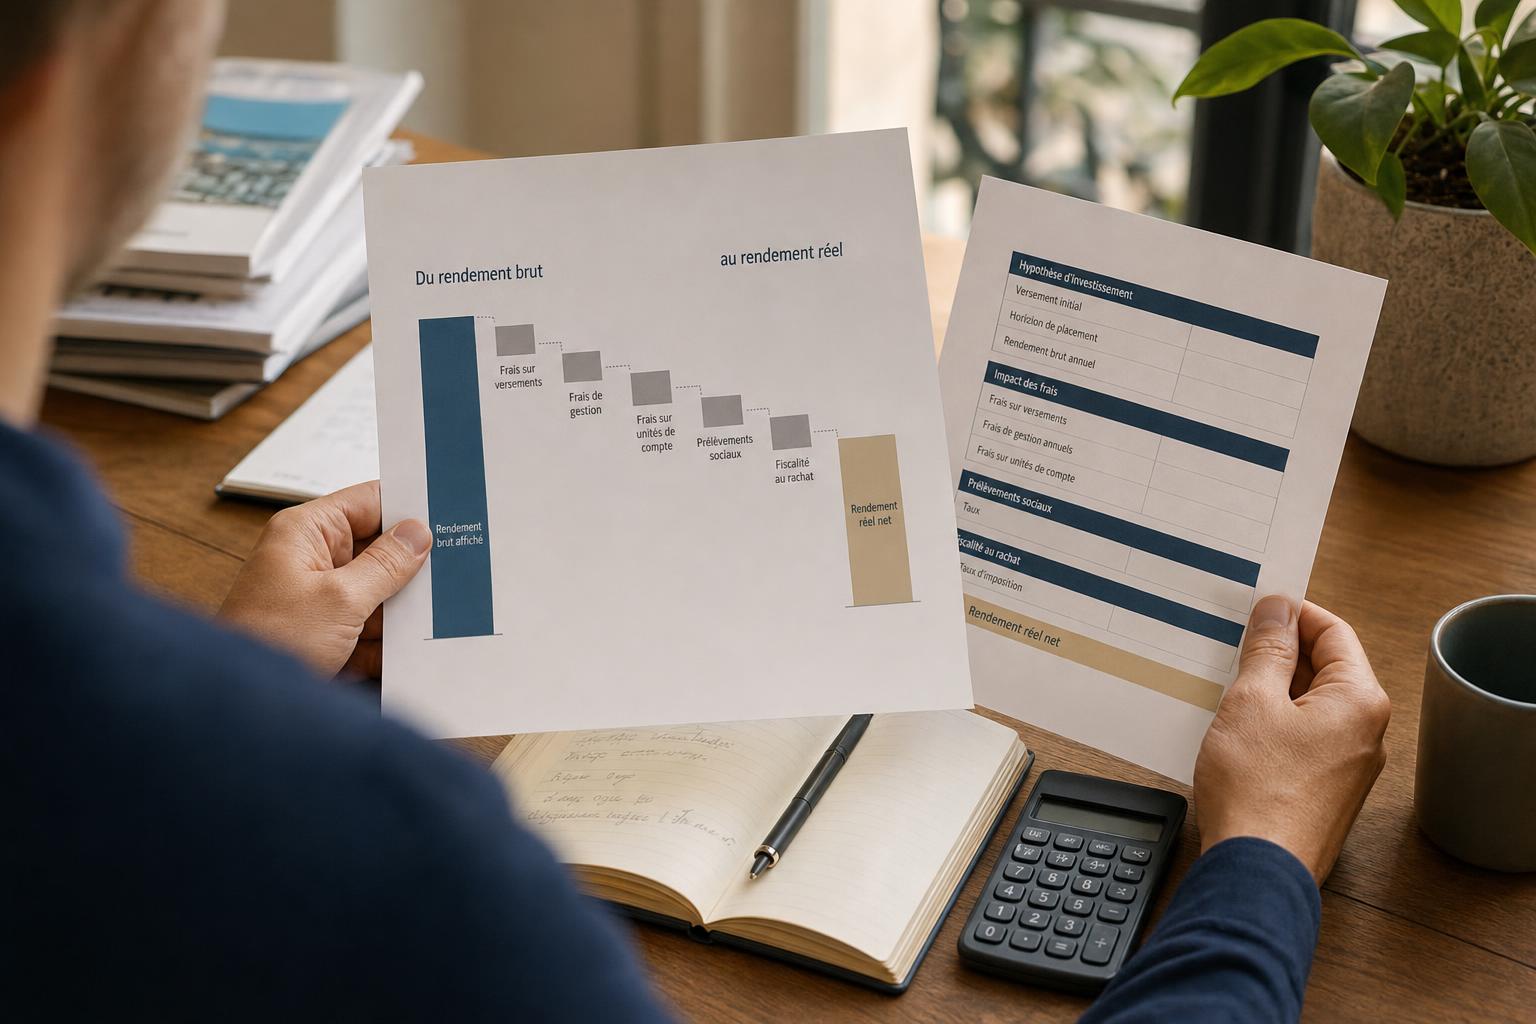
Le rendement affiché de votre assurance-vie (le fameux « brut ») n'est jamais ce qui atterrit sur votre contrat : il faut soustraire les frais de gestion, les frais des unités de compte, les prélèvements sociaux (17,2 % sur les revenus 2025, 18,6 % à compter du 1er janvier 2026 pour les revenus concernés) et l'impôt au rachat. Le rendement net net réel dépend de votre contrat, de vos supports et de la durée de détention — il n'existe aucun chiffre standard. La seule façon de le connaître, c'est de le calculer sur vos propres montants.
Vous ouvrez votre relevé annuel. Fonds euros à 2,5 %, une poche d'unités de compte qui a fait un peu mieux, et un chiffre global qui a l'air correct. Sauf que ce chiffre-là, vous ne le toucherez jamais. Entre le rendement annoncé par l'assureur et l'euro qui grossit réellement sur votre contrat, il y a trois couches de ponction que personne ne met en avant : les frais, les prélèvements sociaux, et l'impôt le jour où vous récupérez votre argent. La plupart des épargnants découvrent l'écart au moment du rachat. Trop tard pour arbitrer.
Cet article vous donne la méthode pour calculer le rendement net net de votre assurance-vie — pas une moyenne de marché, votre chiffre à vous — et voir où part la différence. On raisonne à l'affirmatif, sources officielles à l'appui, et sur un exemple entièrement reproductible.
Rendement brut, net et net net : trois chiffres qui n'ont rien à voir
Le rendement brut est le rendement affiché par l'assureur ou le support avant toute ponction ; le rendement net net est ce qui vous reste après frais, prélèvements sociaux et impôt. Entre les deux, l'écart peut dépasser un tiers de la performance annoncée.
Il faut distinguer précisément trois niveaux :
- Rendement brut : la performance du support avant tout prélèvement. Pour un fonds euros, c'est le taux annoncé « brut de frais de gestion ». Pour une unité de compte, c'est la performance du support (une SCPI, un ETF, une SICAV).
- Rendement net de frais : après déduction des frais de gestion du contrat et, pour les UC, des frais propres au support. C'est ce qui est réellement crédité sur votre contrat chaque année.
- Rendement net net : après frais et fiscalité (prélèvements sociaux + impôt sur le revenu au moment du rachat). C'est le seul chiffre qui mesure votre enrichissement réel.
Une unité de compte est un support d'investissement de votre assurance-vie autre que le fonds euros — actions, obligations, immobilier papier — dont la valeur fluctue et n'est pas garantie. Selon France Assureurs, les supports en unités de compte ont affiché une performance globale de +5,5 % en 2025. Attention : c'est une performance globale de marché, avant frais et avant impôt. Ce n'est ni un rendement garanti, ni ce qu'un épargnant donné a réellement encaissé.
Les frais : la première ponction, celle qu'on oublie
Les frais rabotent le rendement chaque année, avant même toute fiscalité, et il n'existe aucun barème unique : chaque contrat a sa propre grille tarifaire. C'est précisément pour ça que le rendement affiché ne dit rien de ce que vous gagnez.
Sur une assurance-vie, plusieurs couches de frais se cumulent :
- Frais sur versement : prélevés à chaque dépôt. Nuls sur beaucoup de contrats en ligne, ils peuvent atteindre plusieurs pour cent ailleurs.
- Frais de gestion annuels du contrat : prélevés chaque année sur l'encours, distincts selon qu'on est sur le fonds euros ou sur les UC.
- Frais propres à chaque unité de compte : les frais courants du support lui-même (le TER d'un ETF, les frais de gestion d'une SCPI), qui viennent en plus des frais du contrat.
- Frais d'arbitrage : facturés quand vous déplacez de l'argent d'un support à un autre.
Le point aveugle, c'est l'empilement. Sur une poche d'UC, vous payez les frais de gestion du contrat plus les frais courants du support. Si votre contrat prélève 0,8 % par an et que le support en coûte 1,5 %, ce sont 2,3 % de performance qui s'évaporent chaque année, indépendamment de toute fiscalité. Sur vingt ans, ce genre d'écart ne se rattrape pas. La performance agrégée publiée par France Assureurs ne remplace jamais ce calcul : elle ne dit rien de vos frais à vous. Pour aller plus loin sur ce point précis, notre article dédié au rendement de l'assurance-vie net de frais, fonds euros vs UC détaille la méthode support par support.
Prélèvements sociaux : 17,2 %, puis 18,6 %
Les produits de l'assurance-vie sont soumis aux prélèvements sociaux au taux de 17,2 % pour les revenus versés en 2025, et ce taux passe à 18,6 % à compter du 1er janvier 2026 pour les revenus concernés. Ce prélèvement est dû quelle que soit l'ancienneté du contrat.
Le taux de 17,2 % applicable aux revenus 2025 se décompose ainsi : CSG à 9,2 %, CRDS à 0,5 % et prélèvement de solidarité à 7,5 %. La fiche officielle d'impots.gouv.fr précise qu'à compter du 1er janvier 2026, le taux passe à 18,6 % pour les revenus concernés, avec un maintien à 17,2 % pour certains produits listés par l'administration.
Deux mécaniques à connaître, parce qu'elles changent le résultat :
- Sur le fonds euros : les prélèvements sociaux sont prélevés « au fil de l'eau », chaque année, sur les intérêts crédités. Vous ne les voyez pas passer, mais ils sont déjà retirés du chiffre net affiché.
- Sur les unités de compte : ils ne sont dus qu'au moment du rachat (ou du dénouement), sur la plus-value réalisée. L'argent travaille donc plus longtemps avant d'être ponctionné — un avantage mécanique des UC sur ce point précis.
Retenez la règle de base, énoncée par service-public.gouv.fr : tant qu'aucun rachat n'est effectué, les gains ne sont pas imposés à l'impôt sur le revenu. L'imposition intervient lors d'un rachat partiel, total, ou au dénouement. Mais cette règle « pas d'impôt sans rachat » ne vous dispense pas des prélèvements sociaux sur le fonds euros, qui restent dus chaque année.
La fiscalité au rachat : l'abattement change tout après 8 ans
Pour les contrats de plus de 8 ans, les produits retirés bénéficient d'un abattement annuel de 4 600 € pour une personne seule et 9 200 € pour un couple marié ou pacsé soumis à imposition commune, avant impôt sur le revenu. Cet abattement ne s'applique ni avant 8 ans, ni aux prélèvements sociaux.
C'est le levier fiscal central de l'assurance-vie, et il est souvent mal compris. L'abattement porte sur la part de plus-value comprise dans le rachat, pas sur le montant total retiré. Et il s'applique par an : bien piloté, il permet de sortir des sommes régulières en franchise d'impôt sur le revenu, année après année.
Trois points de périmètre, parce que le diable est là :
- L'abattement concerne l'impôt sur le revenu uniquement. Les prélèvements sociaux (17,2 % en 2025, 18,6 % à compter de 2026 pour les revenus concernés) restent dus sur toute la plus-value, abattement ou pas.
- Il ne s'applique qu'aux contrats de plus de 8 ans. Avant, la plus-value est fiscalisée dès le premier euro.
- Il se calcule au niveau du foyer fiscal, tous contrats confondus, pas par contrat.
Sur la logique enveloppe par enveloppe, notre comparatif du rendement net-net d'un ETF selon l'enveloppe (PEA, assurance-vie ou CTO) montre pourquoi l'assurance-vie n'est pas toujours l'enveloppe la plus efficace selon l'horizon.
Exemple chiffré : du brut affiché au net net réel
Voici un calcul complet et reproductible. Les chiffres sont illustratifs — les frais dépendent de votre contrat — mais la méthode, elle, vaut pour tous.
Hypothèses :
- Versement unique : 50 000 € sur une poche d'unités de compte, sans frais sur versement.
- Performance brute du support : 5 % par an.
- Frais de gestion du contrat sur UC : 0,8 % par an.
- Frais courants du support (TER) : 0,7 % par an.
- Durée : 8 ans, rachat total la 8ᵉ année.
- Prélèvements sociaux : 17,2 % (taux illustratif appliqué à la plus-value au rachat).
- Personne seule, contrat de plus de 8 ans, abattement de 4 600 € disponible.
Étape 1 — rendement net de frais. On soustrait les frais totaux de la performance brute : 5 % − 0,8 % − 0,7 % = 3,5 % net par an. Déjà, 30 % de la performance brute est parti en frais.
Étape 2 — capital après 8 ans. À 3,5 % capitalisés sur 8 ans, 50 000 € deviennent environ 65 850 €. La plus-value est donc d'environ 15 850 €. (Cet effet de capitalisation, c'est le sujet de notre pilier sur les intérêts composés et l'effet boule de neige.)
Étape 3 — prélèvements sociaux. 17,2 % sur 15 850 € = 2 726 €.
Étape 4 — impôt sur le revenu. La plus-value (15 850 €) dépasse l'abattement de 4 600 €. La part taxable est donc de 11 250 €. En retenant le prélèvement forfaitaire applicable aux contrats de plus de 8 ans (7,5 % dans la limite des versements concernés, taux illustratif ici), l'impôt s'élève à environ 844 €.
Résultat. Sur une plus-value brute de frais qui aurait été d'environ 23 900 € à 5 % sans frais, vous récupérez : 15 850 € − 2 726 € − 844 € ≈ 12 280 € net net. Autrement dit, entre le « 5 % » affiché et votre gain réel après tout, la moitié environ s'est diluée dans les frais et la fiscalité. Le rendement net net annualisé tombe autour de 2,8 % — très loin du 5 % de départ.
Ce n'est pas un scandale, c'est la mécanique normale. Le problème, c'est de la découvrir au rachat plutôt que de la piloter avant.
Fonds euros vs unités de compte : deux profils de rendement net
Le fonds euros offre un capital garanti mais des prélèvements sociaux prélevés chaque année, tandis que les unités de compte offrent un rendement potentiel plus élevé, non garanti, avec une fiscalité différée au rachat. Le bon arbitrage dépend de votre horizon et de votre tolérance au risque, pas d'un chiffre magique.
- Fonds euros : capital garanti, rendement modéré, prélèvements sociaux payés au fil de l'eau. Adapté à la poche de sécurité et au court terme. Sur les niveaux de rendement attendus, notre analyse du rendement des fonds euros en 2026 fait le point.
- Unités de compte : rendement potentiellement supérieur mais volatil, capital non garanti, fiscalité (impôt + prélèvements sociaux) reportée au rachat, ce qui laisse le capital travailler plus longtemps.
La vraie question n'est pas « fonds euros ou UC ? » dans l'absolu, mais « quel rendement net net chaque poche me laisse-t-elle, compte tenu de mes frais et de mon horizon ? ». Un fonds euros à 2,5 % brut sans surcouche de frais UC peut, net net, rivaliser avec une UC médiocre alourdie de 2 % de frais annuels.
Piloter le rendement net en amont, pas au moment du rachat
Le rendement réel d'une assurance-vie ne se constate pas, il se pilote — en connaissant à l'avance l'effet cumulé des frais et de la fiscalité sur chaque support. Découvrir son gain net au rachat, c'est arbitrer avec dix ans de retard.
Le réflexe utile : intégrer votre assurance-vie dans la vue d'ensemble de votre patrimoine, à côté de votre immobilier locatif, de votre PEA et du reste. C'est là que WEXEOR agrège vos actifs (immobilier, bourse, ETF, crypto, art) dans une vue unique, avec le rendement net-net après impôt calculé en continu — vous voyez ce que chaque enveloppe vous laisse vraiment, pas le chiffre-vitrine du relevé annuel. Et quand un contrat ou un support se met à coûter plus qu'il ne rapporte net, ça se voit avant le rachat, pas après.
Ce qu'il faut retenir
- Le rendement affiché de votre assurance-vie n'est pas votre gain : soustrayez les frais (contrat + support), les prélèvements sociaux (17,2 % en 2025, 18,6 % à compter de 2026 pour les revenus concernés) et l'impôt au rachat.
- Après 8 ans, l'abattement de 4 600 € (seul) ou 9 200 € (couple) réduit l'impôt sur le revenu, mais jamais les prélèvements sociaux.
- Il n'existe aucun « rendement net net standard » : il dépend de votre contrat, de vos supports et de votre horizon. La seule valeur fiable est celle que vous calculez sur vos propres chiffres.
L'application de ces règles dépend de votre situation personnelle ; pour les cas particuliers, référez-vous aux sources officielles citées (impots.gouv.fr, service-public.gouv.fr) ou à un professionnel.
Questions fréquentes
Quel rendement pour une assurance-vie en 2026 ?
Il n'existe pas de rendement unique : il dépend du support et du contrat. Le fonds euros offre un rendement garanti mais modéré, tandis que les supports en unités de compte ont affiché une performance globale de +5,5 % en 2025 selon France Assureurs — une performance de marché, avant frais et avant impôt, pas un rendement net individuel. Pour connaître votre rendement assurance-vie réel, il faut le calculer sur vos propres montants après frais et fiscalité.
Comment calculer le rendement net net d'une assurance-vie ?
Le calcul du rendement net net d'une assurance-vie se fait en quatre étapes : partez de la performance brute du support, soustrayez les frais de gestion du contrat et les frais du support (rendement net de frais), puis appliquez les prélèvements sociaux (17,2 % en 2025, 18,6 % à compter de 2026 pour les revenus concernés) et l'impôt sur le revenu au moment du rachat, après abattement pour les contrats de plus de 8 ans. Le chiffre obtenu est votre gain réel.
Quel est le rendement net d'une assurance-vie après les frais ?
Le rendement net d'une assurance-vie s'obtient en retranchant de la performance brute les frais de gestion du contrat et, pour les unités de compte, les frais courants du support. Ces frais varient d'un contrat à l'autre et il n'existe aucun barème unique : sur une UC, l'empilement des frais du contrat (souvent autour de 0,8 % par an) et du support (le TER, souvent 0,5 à 2 %) peut retrancher plus de 2 points de performance chaque année.
Quel est l'impact des frais sur le rendement de l'assurance-vie ?
Les frais rabotent le rendement chaque année avant toute fiscalité, et leur effet se compose dans la durée. Sur l'exemple d'un support à 5 % brut grevé de 1,5 % de frais annuels, la performance nette tombe à 3,5 % — soit 30 % de la performance perdue dès le départ, avant même l'impôt. C'est pourquoi le rendement fonds euros vs unités de compte doit toujours se comparer net de frais, jamais sur le chiffre brut affiché.
Sources
- Comment sont imposés les revenus d'un contrat d'assurance-vie — service-public.gouv.fr
- L'assurance-vie et le PEA — impots.gouv.fr
- Je suis bénéficiaire d'une assurance-vie, comment sont imposées les sommes reçues — impots.gouv.fr
- L'assurance vie en unités de compte en 2025 — France Assureurs
Ça peut aussi vous intéresser
