Rentabilité locative : comment calculer une rentabilité locative pas à pas dans un tableur (avec exemple chiffré)

Entrepreneur dans l'âme et passionné d'investissement immobilier, Jérôme a fondé Wexeor avec une conviction : les investisseurs exigeants méritent un véritable cockpit de pilotage, pas un énième tableur. Il porte la vision du produit et son exigence — transformer chaque investisseur en CEO de son patrimoine.

La rentabilité locative brute se calcule ainsi : loyer annuel ÷ prix total du bien × 100. Pour le rendement net, retranchez les charges non récupérables (taxe foncière, gestion, copropriété, assurance PNO). Le net-net déduit en plus l'impôt réel selon votre régime. Un tableur suffit pour poser les trois niveaux, mais un calcul figé une fois par an ne dit rien de votre cash-flow réel mois après mois.
Fin de trimestre, dimanche soir. Vous ouvrez votre Excel maison, celui que vous enrichissez depuis quatre ans et que personne d'autre ne comprend. Vous retapez à la main la taxe foncière, vous cherchez le montant exact des intérêts d'emprunt sur votre relevé bancaire, et vous obtenez un chiffre de rentabilité qui ne ressemble jamais à celui de l'année dernière. Le problème n'est pas votre tableur. C'est que personne ne vous a jamais donné la méthode complète pour savoir comment calculer une rentabilité locative qui reflète ce que le bien vous laisse vraiment.
On va poser les trois niveaux — brut, net, net-net — avec un exemple chiffré illustratif que vous pourrez recopier dans votre calcul de rentabilité locative Excel. Puis on regardera pourquoi ce calcul, aussi propre soit-il, ne suffit pas à piloter.
La rentabilité locative brute : le chiffre qu'on vous montre en vitrine
C'est le calcul le plus simple, et c'est justement pour ça qu'il ment un peu. La formule de rentabilité locative brute tient en une ligne :
- Rentabilité brute = (loyer annuel ÷ prix d'achat) × 100
Un studio acheté 150 000 € qui rapporte 700 € de loyer par mois, soit 8 400 € par an, affiche donc une rentabilité brute de 5,6 %. Ce calcul sert d'estimation initiale : il ne tient compte ni des charges, ni de la fiscalité, ni de la vacance locative, comme le rappelle la documentation publique sur le sujet.
Première correction que beaucoup oublient : le dénominateur. Le « prix d'achat » seul est trompeur. Le prix réellement engagé inclut les frais de notaire et les éventuels travaux. Dans l'ancien, ces frais tournent autour de 7 à 8 % du prix ; dans le neuf, plutôt 2 à 3 %, selon les exemples de calcul couramment publiés. Sur notre studio à 150 000 € dans l'ancien, comptez environ 11 000 € de frais. Le prix total grimpe à 161 000 €, et la rentabilité brute réelle tombe déjà à 5,2 %.
Retenez la règle : une rentabilité locative brute qui ignore les frais d'acquisition surévalue systématiquement votre performance de plusieurs dixièmes de point.
La rentabilité nette : là où le chiffre commence à dire la vérité
Le rendement net retranche les charges qui restent à votre poids, celles que le locataire ne rembourse pas. Voici ce qu'il faut au minimum sortir de votre poche avant de parler de performance, comme le détaillent les guides sur la question :
- la taxe foncière (part non récupérable) ;
- les frais de gestion locative, si vous déléguez ;
- les charges de copropriété non récupérables ;
- l'assurance propriétaire non occupant (PNO), et souvent une assurance loyers impayés ;
- une provision pour vacance locative et petits travaux.
La formule de rentabilité locative nette devient :
- Rentabilité nette = [(loyer annuel − charges annuelles non récupérables) ÷ prix total] × 100
Reprenons le studio. Loyer annuel : 8 400 €. Côté charges, un scénario réaliste :
- taxe foncière : 900 € ;
- copropriété non récupérable : 600 € ;
- assurance PNO + loyers impayés : 250 € ;
- provision vacance et travaux (5 % du loyer) : 420 €.
Total des charges : 2 170 €. Le revenu net devient 8 400 − 2 170 = 6 230 €. Rapporté au prix total de 161 000 €, votre rendement locatif net ressort à 3,9 %. On est passé de 5,6 % affiché à 3,9 % réel — une chute d'un tiers, et on n'a pas encore parlé d'impôt ni de crédit.
C'est exactement ce que vit le bailleur qui raisonne « en moyenne » sur son parc : il connaît ses loyers bruts, pas ce qui atterrit sur le compte une fois tout payé.
La rentabilité net-net : ajouter l'impôt et le crédit
Le « net-net » est parfois présenté comme le rendement après impôts. Attention : ce n'est pas un standard réglementaire unique. C'est une méthode d'usage, dont le résultat dépend entièrement de votre régime fiscal — micro-foncier, réel, LMNP, SCI à l'IS. Deux bailleurs avec le même bien peuvent afficher deux net-net différents selon leur imposition.
Pour un exemple de calcul de rentabilité locative net-net, il faut ajouter deux briques :
- La fiscalité effective : imposition des loyers nets à votre tranche marginale + prélèvements sociaux (17,2 %), ou fiscalité allégée en LMNP grâce à l'amortissement.
- Les intérêts d'emprunt, à retrancher du cash disponible (et déductibles au régime réel).
Poursuivons. Supposons un investisseur au régime réel, tranche à 30 %. Après déduction des charges et des intérêts d'emprunt, la base imposable est réduite. Sur un revenu net foncier taxable ramené à, disons, 3 000 € après déductions, l'impôt + prélèvements sociaux représentent environ 30 % + 17,2 % = 47,2 %, soit ~1 416 €. Le rendement locatif net après impôt tombe alors autour de 3,0 % sur ce scénario. En LMNP, l'amortissement peut effacer une grande partie de cette base imposable pendant plusieurs années — d'où l'écart de net-net entre deux profils.
Ces chiffres sont illustratifs. Ils dépendent de votre régime, de vos travaux, de votre financement. Le principe, lui, ne bouge pas : rentabilité nette sur exemple chiffré = ce qui reste vraiment après charges, crédit et impôt.
Le tableau de calcul de rentabilité locative : la structure à recopier
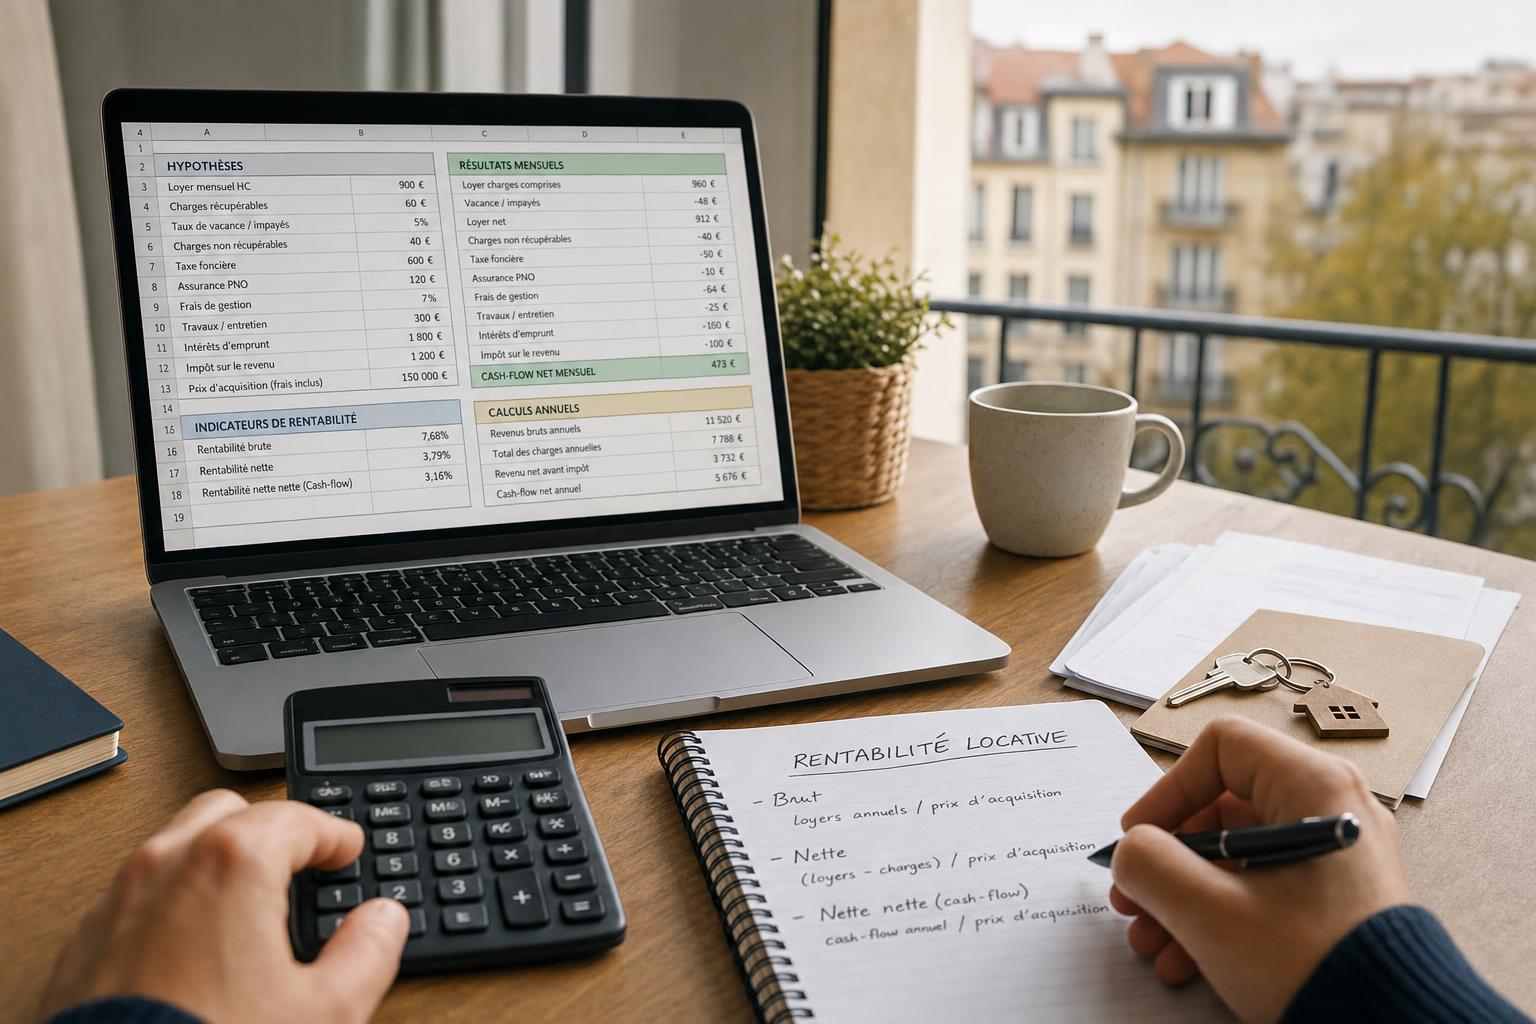
Un bon tableau de calcul de rentabilité locative dans un tableur tient en une dizaine de lignes. Voici la trame à poser, colonne « valeur » à remplir par bien :
- Prix d'achat
- Frais de notaire (7-8 % ancien / 2-3 % neuf)
- Travaux
- Prix total (somme des trois)
- Loyer mensuel × 12 = loyer annuel
- Taxe foncière, copropriété, PNO, gestion, provision vacance = total charges
- Revenu net = loyer annuel − charges
- Rentabilité brute = loyer annuel ÷ prix total × 100
- Rentabilité nette = revenu net ÷ prix total × 100
- Impôt estimé + intérêts d'emprunt annuels
- Rentabilité net-net = (revenu net − impôt) ÷ prix total × 100
Une calculatrice de rentabilité locative en ligne fait la même chose — mais avec des hypothèses de charges et de fiscalité que vous ne voyez pas toujours. Le tableur a l'avantage de la transparence : chaque hypothèse est sous vos yeux, modifiable. C'est aussi sa faiblesse, on y revient.
Quel taux de rendement locatif viser ?
Question piège, parce que la vraie réponse n'est pas un chiffre magique. Un rendement locatif brut de 4 % dans une métropole tendue peut être plus solide qu'un 9 % brut dans une ville où la vacance et les impayés grignotent tout. Ce qui compte, c'est le rendement net après charges rapporté au risque.
Quelques repères pour cadrer le raisonnement. L'indice de référence des loyers (IRL) du 2e trimestre 2026 s'établit à 148,37, en hausse de 1,15 % sur un an : votre pouvoir de revalorisation de loyer est plafonné par cet indice, donc votre rentabilité ne se rattrape pas indéfiniment par le loyer. Côté financement, le taux d'usure publié pour le 2e trimestre 2026 est de 5,19 % pour les prêts immobiliers à taux fixe de 20 ans et plus — un plafond légal qui conditionne le coût de votre crédit, donc directement votre net-net. Et si vous visez un dispositif fiscal, les plafonds de loyer publiés au BOFiP pour 2026 (19,71 €/m² en zone Abis, 14,64 € en zone A, 11,80 € en zone B1, 10,26 € en zone B2/C) plafonnent le loyer que vous pourrez appliquer.
Règle de décision simple : ne visez pas un taux, visez un net-net positif après un scénario prudent (vacance à 5-8 %, provision travaux, fiscalité réelle). Si le bien ne tient pas dans ce cadre pessimiste, le rendement affiché est une illusion.
La limite du calcul figé : pourquoi votre Excel vous ment un peu chaque mois
Voilà le vrai sujet. Vous faites ce calcul une fois, en général au moment de l'achat, puis une fois par an à la déclaration. Entre les deux, rien. Or un calcul de rentabilité locative figé une fois par an ne reflète pas le cash-flow réel mensuel, qui dépend des échéances de crédit, des charges payées en cours d'année, de la vacance, des travaux imprévus et de la fiscalité effective.
Concrètement : un impayé de deux mois, un ravalement voté en AG, une vacance de six semaines entre deux locataires — chacun de ces événements ampute votre rendement réel sans jamais apparaître dans votre tableur de départ. À la fin de l'année, vous constatez un écart, mais trop tard pour arbitrer. Et quand la banque vous réclame un dossier propre avant un nouveau financement, vous assemblez des captures d'écran dans l'urgence.
C'est là que le tableur montre ses limites. Il calcule un rendement théorique ; il ne suit pas votre trésorerie. Sur un tableau de bord WEXEOR, le rendement net-net après impôt de chaque bien est recalculé en continu à partir de vos flux réels — la synchro bancaire (partenaire POWENS) remonte automatiquement loyers, échéances de crédit et charges, sans ressaisie. Vous voyez bien par bien lequel tire votre parc vers le bas, au lieu de raisonner en moyenne. Et vous recevez une alerte quand un régime fiscal cesse d'être optimal, avant la déclaration, pas après.
Le tableur reste parfait pour poser la méthode et simuler un achat. Pour piloter dans la durée, il faut passer d'un calcul annuel à un suivi vivant du cash-flow net et de la performance réelle. La différence entre les deux, sur un parc à six ou sept chiffres, se compte en milliers d'euros et en décisions prises au bon moment.
FAQ
Comment calculer le rendement locatif net exactement ?
Le rendement locatif net se calcule ainsi : (loyer annuel − charges non récupérables) ÷ prix total du bien × 100. Les charges à déduire sont la taxe foncière, les frais de gestion, les charges de copropriété non récupérables, l'assurance PNO et une provision pour vacance. Le prix total inclut le prix d'achat, les frais de notaire (7-8 % dans l'ancien) et les travaux.
Quelle est la formule de rentabilité locative brute ?
La formule de rentabilité locative brute est : loyer annuel ÷ prix d'achat × 100. C'est une estimation initiale qui ne tient compte ni des charges, ni de la fiscalité, ni de la vacance locative. Pour un calcul plus juste, retenez au dénominateur le prix total incluant frais de notaire et travaux, pas seulement le prix d'achat.
Peut-on faire un calcul de rentabilité locative sur Excel ?
Oui, un tableau de calcul de rentabilité locative Excel tient en une dizaine de lignes : prix total, loyer annuel, charges, revenu net, puis les trois taux brut, net et net-net. L'avantage d'Excel sur une calculatrice de rentabilité locative en ligne est la transparence des hypothèses. Sa limite : il fige le calcul, alors que le cash-flow réel varie chaque mois.
Quel taux de rendement locatif viser en 2026 ?
Il n'existe pas de taux magique. Un rendement brut élevé dans une ville à forte vacance peut être moins solide qu'un rendement modéré en zone tendue. Visez plutôt un rendement net-net positif après un scénario prudent : vacance de 5 à 8 %, provision travaux et fiscalité réelle incluses. Si le bien ne tient pas dans ce cadre pessimiste, le rendement affiché est illusoire.
Sources
- Rentabilité locative et charges non récupérables — Service-public.fr
- Indice de référence des loyers (IRL) 2026 — INSEE
- Taux d'usure 2e trimestre 2026 — Banque de France
- Plafonds de loyer 2026 (dispositif d'investissement locatif) — BOFiP-Impôts
Ça peut aussi vous intéresser