Calcul de rentabilité locative dans Excel : le modèle gratuit pas à pas
Investisseur immobilier actif depuis plus de 10 ans et conseiller en investissement locatif, Gonzague a bâti un patrimoine diversifié couvrant tous les cas d'usage : nu, meublé, courte durée, nom propre, SCI, LMNP. C'est lui qui garantit que Wexeor répond à la réalité du terrain et aux vrais besoins des investisseurs.
Le calcul de rentabilité locative sur Excel repose sur trois formules : le rendement brut (loyer annuel ÷ coût total d'acquisition × 100), le rendement net (loyer moins charges, taxe foncière et frais de gestion, rapporté au même coût) et le net-net après impôt et crédit, qui donne votre cash-flow réel. Un tableur maison suffit pour un ou deux biens, à condition d'y saisir les frais de notaire, la vacance et les mensualités de prêt ; au-delà, la saisie manuelle devient le maillon faible.
Fin de trimestre, dimanche soir. Vous ouvrez le fameux tableur — celui que vous enrichissez depuis quatre ans, avec ses formules imbriquées que vous n'osez plus toucher. Vous recopiez les loyers encaissés, vous cherchez la taxe foncière dans une pile de PDF, et vous tombez sur un rendement affiché à 5,8 %… que vous ne croyez qu'à moitié. Le problème n'est pas Excel. Le problème, c'est que vous n'avez jamais posé noir sur blanc comment calculer une rentabilité locative qui tienne la route jusqu'au dernier euro net.
Bonne nouvelle : construire un vrai calcul de rentabilité locative sur Excel prend une heure, et vous n'avez besoin d'aucun modèle payant. Voici la méthode complète, avec les formules exactes et un exemple chiffré déroulé du prix d'achat jusqu'au cash-flow mensuel. Puis, honnêtement, là où le tableur commence à vous coûter plus qu'il ne vous rapporte.
Les trois niveaux de rentabilité à ne jamais confondre
La plupart des tableurs affichent un seul chiffre : le rendement brut. C'est celui qu'on met en avant dans les annonces, et c'est le moins utile. Trois niveaux existent, et l'écart entre le premier et le dernier peut dépasser trois points.
- Rendement brut : loyers seuls contre prix payé. Un indicateur de tri rapide, rien de plus.
- Rendement net : après charges non récupérables, taxe foncière et frais de gestion. C'est le rendement de l'actif, indépendamment de votre financement.
- Rendement net-net : après impôt et prise en compte du crédit. C'est ce qui atterrit vraiment sur votre compte.
Un bien à 6 % brut peut tomber à 3,2 % net et virer négatif en cash-flow si le crédit et la fiscalité mordent trop fort. Confondre ces trois niveaux, c'est piloter à l'aveugle. Les simulateurs Excel spécialisés distinguent d'ailleurs systématiquement ces trois indicateurs, avec le financement et la vacance en paramètres.
Étape 1 : le coût total d'acquisition (pas seulement le prix)
L'erreur la plus fréquente dans un tableau de rentabilité locative Excel gratuit : diviser le loyer par le prix affiché. Or ce n'est pas ce que vous décaissez. Le dénominateur correct, c'est le coût total d'acquisition.
Dans votre feuille, une colonne « Acquisition » qui additionne :
- Prix d'achat net vendeur
- Frais de notaire (environ 7,5 % dans l'ancien, ~2,5 % dans le neuf — à saisir précisément selon votre acte)
- Frais d'agence s'ils sont à votre charge
- Travaux de mise en location
- Frais de dossier bancaire et de garantie
Formule Excel de la cellule total : =Prix+Notaire+Agence+Travaux+FraisBancaires. Ce chiffre unique alimente tous vos calculs de rendement. Ne le sous-estimez pas : sur un bien à 150 000 € affiché, le coût réel frôle souvent 170 000 €.
Étape 2 : la formule de rendement brut
La formule de rentabilité locative brute la plus répandue, et la bonne :
Rendement brut = (Loyer mensuel × 12) ÷ Coût total d'acquisition × 100
En Excel, si B5 contient le loyer mensuel et B10 le coût total : =(B5_12)/B10_100. Formatez la cellule en pourcentage, ou multipliez par 100 comme ci-dessus selon votre format. C'est un point de départ pour comparer plusieurs biens en dix secondes. Rien de plus. Ne prenez jamais une décision d'achat sur ce seul chiffre.
Étape 3 : la formule de rendement net dans Excel
Ici, on retire du loyer annuel tout ce que vous payez pour détenir et louer le bien, hors crédit et hors impôt. La formule de rentabilité nette sur Excel :
Rendement net = (Loyer annuel − Charges non récupérables − Taxe foncière − Frais de gestion − Provision vacance) ÷ Coût total × 100
Détaillez chaque poste dans une colonne dédiée :
- Charges de copropriété non récupérables : la part qui reste à votre charge (généralement 20 à 30 % des charges totales).
- Taxe foncière : le montant réel de votre avis, pas une estimation.
- Frais de gestion : 6 à 8 % TTC des loyers si vous déléguez, 0 si vous gérez seul.
- Provision pour vacance : comptez au moins 1 mois de loyer par an, soit ~8 %, même si vous n'avez jamais eu de trou. La vacance non provisionnée est le mensonge le plus courant des tableurs.
Cellule Excel type : =(B5_12-Charges-TaxeFonciere-Gestion-Vacance)/B10_100. C'est ce niveau qui distingue un bien correct d'un bien qui vous grignote. Pour la part non récupérable des charges, la méthode de calcul et le décompte type de la régularisation de charges vous aideront à ventiler précisément ce qui pèse sur vous et ce qui revient au locataire.
Étape 4 : le net-net et le cash-flow réel
Le dernier étage, celui que 90 % des tableurs maison zappent. Deux choses à intégrer : le crédit et l'impôt.
Le crédit
Ajoutez la mensualité de prêt (capital + intérêts + assurance). Sur Excel, la fonction =VPM(taux/12; durée*12; -montant) vous calcule la mensualité si vous n'avez pas le tableau d'amortissement sous la main. Le cash-flow avant impôt devient :
Cash-flow annuel = Loyer annuel − Charges − Taxe foncière − Gestion − Vacance − (Mensualité × 12)
L'impôt
C'est là que votre régime fiscal change tout. En LMNP au réel, l'amortissement peut neutraliser l'impôt plusieurs années ; en location nue au régime réel, vous déduisez charges et intérêts ; en micro-foncier, vous subissez un abattement forfaitaire de 30 %. Saisissez votre taux marginal d'imposition et les prélèvements sociaux (17,2 %) sur le revenu foncier imposable, puis :
Cash-flow net-net = Cash-flow avant impôt − Impôt et prélèvements sociaux estimés
La formule de rentabilité net-net rapporte ensuite ce cash-flow annuel réel au coût total d'acquisition. C'est le seul rendement qui décrit votre situation vraie.
Exemple chiffré complet, de bout en bout
Un studio dans une ville moyenne. Les hypothèses sont posées noir sur blanc — ce ne sont pas des conseils, juste un cas d'école cohérent.
- Prix d'achat : 120 000 €
- Frais de notaire (ancien, ~7,5 %) : 9 000 €
- Travaux : 6 000 €
- Frais bancaires : 2 000 €
- Coût total d'acquisition : 137 000 €
- Loyer mensuel : 650 € → loyer annuel : 7 800 €
Rendement brut : 7 800 ÷ 137 000 × 100 = 5,69 %.
Charges annuelles : taxe foncière 900 €, charges non récupérables 480 €, gestion (7 %) 546 €, provision vacance (1 mois) 650 €. Total : 2 576 €.
Rendement net : (7 800 − 2 576) ÷ 137 000 × 100 = 3,81 %.
Financement : 120 000 € empruntés à 3,5 % sur 20 ans, assurance comprise → mensualité ≈ 720 €, soit 8 640 €/an. Cash-flow avant impôt : 7 800 − 2 576 − 8 640 = −3 416 €/an, soit −285 €/mois.
Fiscalité : en LMNP au réel, l'amortissement du bien et du mobilier ramène le revenu imposable à zéro les premières années. Impôt ≈ 0 €. Cash-flow net-net ≈ −285 €/mois — l'effort d'épargne réel, hors constitution de capital via le remboursement du prêt.
Ce que ce déroulé montre : un « bon rendement à 5,7 % brut » demande un effort mensuel de 285 € une fois le crédit passé. Ni bon ni mauvais dans l'absolu — mais vous ne pouvez arbitrer que si vous voyez ce chiffre AVANT de signer. Un tableur bien construit vous le donne. Les règles de plafonnement des frais d'agence facturés au locataire ou les avis de taxe foncière sont autant de paramètres à saisir précisément pour que le résultat tienne.
Le modèle Excel gratuit à construire vous-même
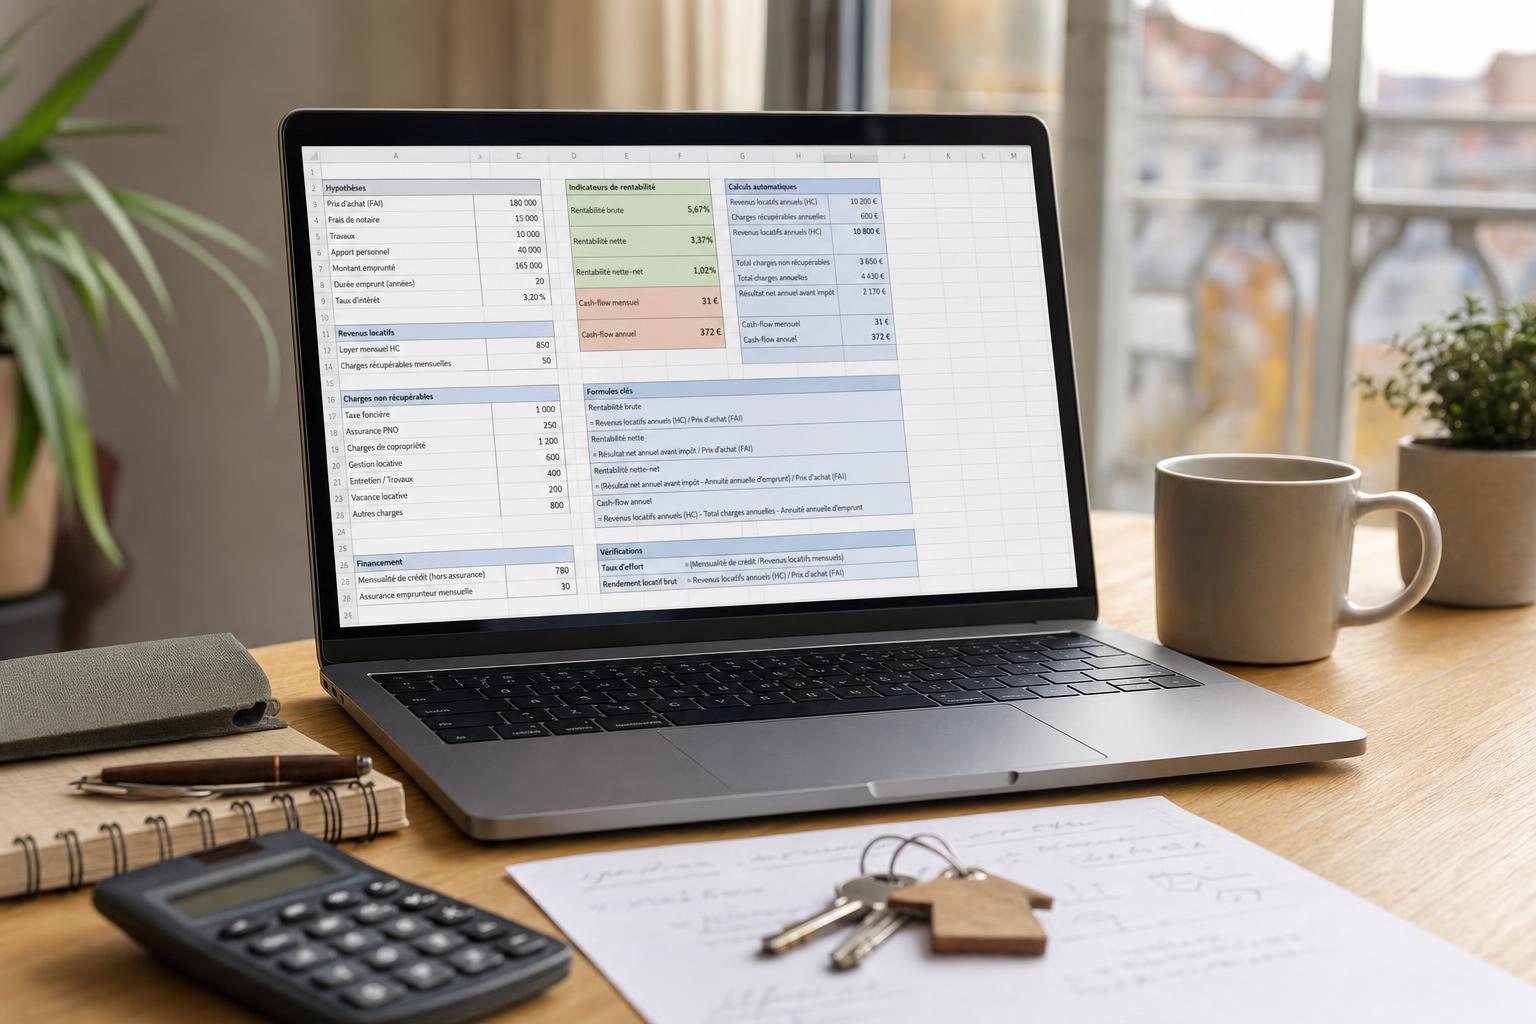
Pas besoin d'acheter une calculatrice de rentabilité locative : trois onglets suffisent.
- Onglet Paramètres : prix, notaire, travaux, loyer, charges, taxe foncière, gestion, taux de vacance, montant et conditions du prêt, taux marginal. Une saisie, tout le reste se recalcule.
- Onglet Calculs : les quatre formules ci-dessus, plus le cash-flow mensuel. Verrouillez les cellules de formule pour ne pas les écraser par erreur.
- Onglet Synthèse : brut, net, net-net, cash-flow mensuel, effort d'épargne. Une ligne par bien si vous en avez plusieurs.
Ce modèle Excel d'investissement locatif fait parfaitement le travail pour un ou deux lots. Vous saisissez, vous lisez, vous décidez.
Là où le tableur atteint sa limite
Le tableur ne ment pas sur les formules. Il ment sur les données. Trois faiblesses structurelles apparaissent dès le troisième bien :
- Il n'est jamais à jour. Vos loyers réellement encaissés, vos charges de l'année, un impayé, un mois de vacance : tout ça, il faut le ressaisir à la main, trimestre après trimestre. Ce que vous ne saisissez pas n'existe pas dans le calcul.
- Les formules sont fragiles. Un copier-coller décalé, une plage qui n'inclut pas la nouvelle ligne, une référence cassée — et votre net-net affiche une valeur fausse sans le moindre avertissement. Vous prenez une décision sur un chiffre erroné en croyant qu'il est juste.
- Les données sont éparpillées. Les loyers dans un espace bancaire, les charges dans un autre, le PEA et la crypto ailleurs encore. Le tableur ne centralise rien automatiquement, et surtout ne relie pas votre immobilier au reste de votre patrimoine.
Le tableur maison, c'est excellent pour apprendre à calculer. C'est épuisant pour piloter dans la durée.
C'est exactement le relais que prend WEXEOR : le même calcul — rendement net-net après impôt — mais recalculé en continu, avec vos flux qui remontent automatiquement grâce à la synchro bancaire (partenaire POWENS). Sur votre tableau de bord, vous lisez le rendement réel bien par bien, sans jamais recopier un relevé, et votre immobilier locatif s'affiche à côté de votre bourse, vos ETF, votre crypto et votre art dans une vue unique. Là où le tableur donne une photo figée le dimanche soir, vous avez un chiffre juste en permanence — et une alerte quand un régime fiscal cesse d'être optimal.
Commencez par le tableur : il vous forcera à comprendre chaque poste. Le jour où la ressaisie devient une corvée trimestrielle et où vous ne faites plus confiance à vos propres cellules, c'est le signal que le pilotage doit passer à l'automatique.
FAQ
Comment calculer une rentabilité locative simplement ?
Divisez le loyer annuel par le coût total d'acquisition (prix + frais de notaire + travaux + frais bancaires) et multipliez par 100 pour le rendement brut. Pour le rendement net, retirez d'abord la taxe foncière, les charges non récupérables, les frais de gestion et une provision pour vacance du loyer annuel avant de faire le rapport. Le net-net ajoute l'effet du crédit et de l'impôt : c'est le seul qui reflète votre cash-flow réel.
Quelle est la formule de rentabilité nette sur Excel ?
La formule de rentabilité nette dans Excel est : =(Loyer annuel − Charges non récupérables − Taxe foncière − Frais de gestion − Provision vacance) / Coût total d'acquisition × 100. Chaque poste doit occuper sa propre cellule de paramètres pour que le calcul se mette à jour automatiquement quand une valeur change.
Où trouver un tableau de rentabilité locative Excel gratuit ?
Vous pouvez construire vous-même un tableau de rentabilité locative Excel gratuit en trois onglets — Paramètres, Calculs, Synthèse — avec les formules brute, nette et net-net décrites dans cet article. C'est plus fiable qu'un modèle téléchargé dont vous ne maîtrisez pas les formules, et vous savez exactement ce que chaque cellule calcule.
Quelle différence entre rentabilité locative brute et nette ?
La rentabilité locative brute compare le loyer annuel au prix payé, sans aucune charge : c'est un indicateur de tri rapide. La rentabilité nette retire les charges non récupérables, la taxe foncière, la gestion et la vacance, et décrit la performance réelle de l'actif. L'écart dépasse souvent deux points ; le net-net, après crédit et impôt, va encore plus bas.
Sources
- Frais d'agence immobilière à la location d'un logement d'habitation — Service-Public